
Décrocher un marché de la BAD commence par bien connaître la banque. En 2025, la Banque africaine de développement a approuvé environ 11 milliards de dollars de financements. Une partie de cette enveloppe finance du conseil et de l’ingénierie. Christian Jekinnou, directeur associé de Fanaka, l’estime entre 1,2 et 1,5 milliard de dollars par an. Lors du dernier webinaire Roster.Africa, il a détaillé où se joue cette manne : cinq bureaux régionaux, des priorités sectorielles par zone, des pays « poids lourds » et des pays intermédiaires en forte croissance. Pierre Koffi, Procurement Specialist-Consultant à la BAD, a ensuite partagé le regard de celui qui suit les évaluations de près. Voici ce qu’il faut retenir.
La BAD en bref : un cap clair pour le secteur privé africain
La BAD, fondée en 1964 et basée à Abidjan, réunit 81 pays membres autour de priorités stratégiques au service du secteur privé africain. Depuis le 1er septembre 2025, Sidi Ould Tah préside le Groupe. En mai 2026, les gouverneurs ont approuvé sa vision des « Quatre points cardinaux ». Elle vise à mobiliser les capitaux africains, à renforcer la souveraineté financière, à transformer la démographie en dividende et à bâtir des infrastructures résilientes.
Le cadre reste la Stratégie décennale 2024-2033. Elle s’organise autour des « High 5 » : éclairer et alimenter l’Afrique en énergie, nourrir l’Afrique, industrialiser l’Afrique, intégrer l’Afrique et améliorer la qualité de vie. Cette stratégie vise aussi à tripler le financement du secteur privé d’ici 2033. Les résultats suivent déjà : les opérations privées ont atteint un record de 2,8 milliards de dollars en 2025. Concrètement, plus de projets privés signifie plus d’études, d’audits et d’assistance technique confiés à des cabinets. Mieux vaut donc connaître le vocabulaire de ces priorités avant de rédiger une offre.
Où se joue votre marché : guichets, bureaux régionaux et UGP
Christian Jekinnou rappelle une règle simple : le guichet qui finance change les procédures. Le guichet BAD prête aux pays à revenu intermédiaire, et les agences nationales gèrent alors les marchés. Le Fonds africain de développement (FAD) cible les pays à faible revenu et les zones fragiles, par dons ou prêts très concessionnels. Il impose des avis de non-objection à chaque étape, donc des délais plus longs. Le guichet secteur privé, enfin, finance les partenariats public-privé, les entreprises et les grands projets industriels.
Retenez ensuite la règle du 90/10. Environ 90 % des prestations se gèrent dans les pays, par les unités de gestion de projet (UGP) et les ministères. Seuls 10 % relèvent de la commande interne de la Banque. Votre interlocuteur réel est donc souvent l’UGP, pas le siège.
Depuis le modèle « Development and Business Delivery Model » (DBDM), la décision s’est rapprochée du terrain. Cinq bureaux régionaux structurent l’action : Ouest, Est, Nord, Sud et Centre. Le bureau Centre, ouvert à Yaoundé en avril 2024, couvre sept pays. Le Nigeria dispose, lui, de son propre département pays.
Christian Jekinnou a esquissé les priorités de chaque zone, en précisant qu’il s’agit d’ordres de grandeur, pas d’une vérité gravée dans le marbre. À l’Ouest, l’accent porte sur les routes, l’énergie et l’agrobusiness. L’Est mise sur le digital, la régulation et l’énergie. Le Nord privilégie l’industrialisation. Le Sud recherche du conseil en partenariats public-privé et en structuration financière. Le Centre multiplie les études environnementales.
Il distingue aussi deux familles de pays. Les « poids lourds », comme le Nigeria, l’Égypte, l’Afrique du Sud ou le Maroc, concentrent les gros volumes et attirent les cabinets internationaux. Les pays intermédiaires, en transition et en forte croissance, voient leur demande de conseil augmenter. Ces marchés méritent donc un examen attentif de la part des cabinets africains.
À lire aussi : comment collaborer avec la BOAD, si l’Afrique de l’Ouest vous intéresse.
Décrocher un marché BAD : ce que conseille l’évaluateur
Pierre Koffi commence par un rappel : les termes de référence (TDR) sont « le cœur du processus ». Il recommande de les lire dix fois. Les critères d’évaluation en découlent, et un critère absent des TDR est écarté.
Cette logique explique sa formule : « les évaluateurs jouent en votre faveur ». Les critères sont précis. L’analyse est poussée. Tout candidat écarté peut demander les raisons de son rejet, parfois avec le détail des points. Vous savez donc sur quoi l’on vous juge. À vous de répondre exactement à ces critères. Il a aussi précisé les méthodes de sélection. La Banque en utilise six : la sélection basée sur la qualité et le coût, sur la qualité, sur les qualifications, à budget fixe, au moindre coût, et l’entente directe exceptionnelle. La sélection à budget fixe reste moins fréquente, mais elle existe bien.
Côté proposition technique, six formulaires TECH la composent. Le TECH 6 porte sur le personnel clé et la matrice des compétences. Il pèse entre 40 et 60 % de la note technique. Autrement dit, le choix de vos experts compte presque autant que le reste de l’offre réunie. Après l’appel à manifestation d’intérêt, la Banque retient six firmes pour lancer la demande de propositions. Pierre Koffi précise qu’elle n’en accepte pas plus de deux par pays. Si trois firmes ivoiriennes figurent parmi les mieux classées, la troisième est écartée selon le classement. La Banque cherche aussi des candidats de régions variées, pour ouvrir la concurrence.
Dernier point, la langue. La plupart des appels d’offres qu’il suit se déroulent en anglais. Un faux ami mal interprété, et la réponse passe à côté de la question. Dans les compétitions de son équipe, le Fonds pour le changement climatique en Afrique, la maîtrise du français dans l’équipe rapporte même 5 points.
Trois pièges qui éliminent avant la lecture
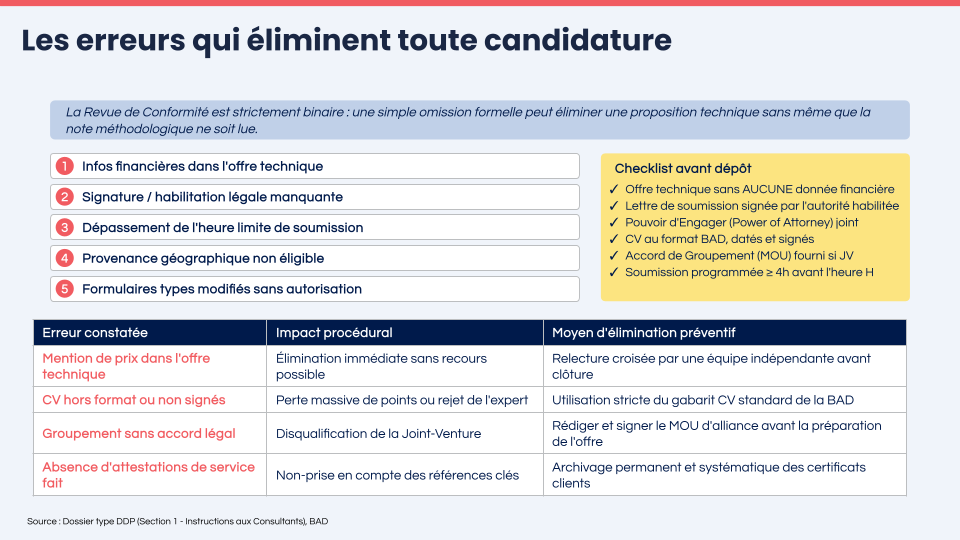
Christian Jekinnou en cite trois. D’abord, le mélange du technique et du financier : une offre technique qui contient des prix est disqualifiée. Ensuite, le défaut de signature ou de pouvoir : une lettre de soumission non signée, ou signée par la mauvaise personne, élimine le dossier. Enfin, les règles de provenance : le cabinet, ses biens et ses services doivent venir d’un pays membre de la Banque. La liste est large, mais mieux vaut la vérifier avant d’engager des heures de travail.
Son conseil pratique tient en une phrase : ne faites jamais la vérification finale vous-même. Préparez une checklist stricte et confiez la relecture à quelqu’un qui n’a pas travaillé sur l’offre. Cette personne voit ce que l’équipe ne voit plus.
Se positionner avant l’appel d’offres
Organiser sa veille en amont
La meilleure stratégie démarre bien avant l’avis. Christian Jekinnou décrit une veille en trois temps, celle des cabinets qui gagnent le plus souvent.
- Premier temps : traquer l’information à la source, sur les canaux officiels de la Banque. L’avis général de passation des marchés (AGPM) est publié dès qu’un pays signe un accord de prêt. Il annonce déjà les lignes budgétaires, parfois des années à l’avance.
- Deuxième temps, le plus rentable : le plan de passation des marchés (PPM). Christian Jekinnou le décrit comme « la mine d’or ». Publié dès l’approbation du projet, il détaille le calendrier d’achat sur 12 à 18 mois ; quelle étude, quel trimestre, quel budget estimatif. Vous le trouverez sur chaque page projet du portail de la BAD.
- Troisième temps : verrouiller les ressources. Si un PPM annonce une mission dans trois mois, identifiez tout de suite vos lacunes internes, engagez les discussions avec les experts qui manquent, et sécurisez si possible des accords d’exclusivité. Une fois l’avis publié, vous serez en concurrence directe avec d’autres cabinets qui auront fait ce travail plus tôt.
Préparer ses outils et structurer ses alliances
Cette veille permet de passer d’une posture réactive à une posture proactive : ne pas attendre les termes de référence, mais être prêt à les recevoir. Elle repose sur un prérequis simple, un profil à jour sur le portail de consultants de la BAD. Un compte créé puis laissé à l’abandon disparaît peu à peu des recherches, car les algorithmes de la Banque masquent les profils inactifs. Le format de CV imposé compte tout autant : mots-clés alignés sur les orientations stratégiques de la Banque, détail exact des mois-hommes par projet similaire, et surtout attestation de service fait pour chaque référence citée. Sans cette attestation, l’expérience n’est, dans les faits, pas comptabilisée par les évaluateurs.
Enfin, si cet exercice révèle une compétence ou une référence manquante, pensez au groupement. La Banque accepte deux formats. Le groupement solidaire engage tous les partenaires sur la responsabilité collective, sous la conduite d’un chef de file formellement désigné, seul signataire face à l’UGP. La sous-traitance, elle, laisse un cabinet porter seul la responsabilité juridique et mobiliser d’autres structures sur des aspects précis. Dans les deux cas, le comité d’évaluation valide l’alliance sur un seul critère : la complémentarité réelle entre partenaires.
Que retenir ?
- Le guichet qui finance détermine les règles : identifiez-le dès l’avis.
- Neuf marchés sur dix se gèrent dans les pays : ciblez les UGP, pas seulement Abidjan.
- Lisez dix fois les TDR : tout en découle, critères compris.
- Soignez le personnel clé (TECH 6) : il pèse 40 à 60 % de la note technique.
- Faites relire l’offre par un tiers avant l’envoi, et vérifiez la provenance.
- Consultez le PPM : il annonce les marchés 12 à 18 mois à l’avance.
Un second webinaire, plus pratique, avec Pierre Koffi, est prévu courant 2027. Et pour aller plus loin, rejoignez notre communauté !